Dok se Sjedinjene Američke Države i Kina nadmeću za gospodarsku i političku prevlast, Peking već gotovo dvije godine provodi strategiju koja bi dugoročno mogla oslabiti jedan od najvažnijih temelja američke moći - dolar. Kineska središnja banka gomila zlato, a milijuni običnih Kineza sve više ulažu u zlatne poluge i zlatnike. No postoji problem. Koliko god Kina kupovala zlata, njegovom cijenom na svjetskim tržištima kratkoročno i dalje snažno upravljaju odluke koje se donose tisućama kilometara daleko, u američkim Federalnim rezervama (Fed).
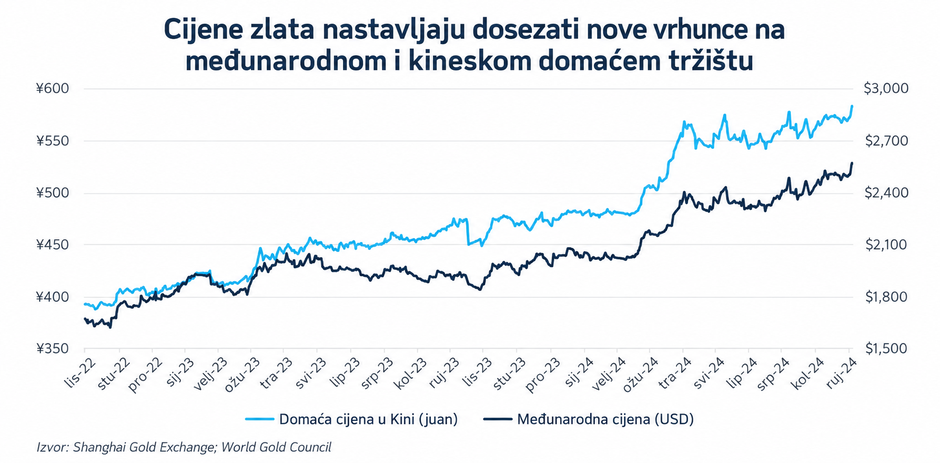
Taj paradoks posebno je došao do izražaja posljednjih tjedana. Unatoč velikoj kineskoj potražnji, zlato je pod pritiskom jačanja dolara i očekivanja novih povećanja američkih kamatnih stopa. Nakon što su novi podaci pokazali da je inflacija u SAD-u u rujnu dosegnula 3,7 posto, cijena zlata dodatno je pala. Prema pisanju The Wall Street Journala, terminski ugovori za isporuku zlata u listopadu pali su 14. listopada na približno 4085 dolara za uncu, najnižu zaključnu razinu od početka kolovoza. Već sljedećeg dana cijena se djelomično oporavila.
Zašto Kina toliko želi zlato?
Razlog je mnogo ozbiljniji od obične želje za zaradom. Kineske vlasti nastoje smanjiti ovisnost svojih deviznih rezervi o američkom dolaru i imovini vezanoj uz američki financijski sustav. Veći udio zlata omogućuje Pekingu da dio nacionalnog bogatstva drži u imovini koja ne predstavlja obvezu neke druge države. Američki dolar desetljećima je dominantna svjetska rezervna valuta. Njime se obavlja velik dio međunarodne trgovine, a središnje banke čuvaju znatne iznose američkih državnih obveznica. Takav sustav Washingtonu daje golemu financijsku prednost, ali i mogućnost uporabe financijskih sankcija kao sredstva vanjske politike. Zamrzavanje dijela ruskih međunarodnih rezervi nakon invazije na Ukrajinu 2022. dodatno je potaknulo rasprave među državama koje žele smanjiti svoju izloženost zapadnom financijskom sustavu.
Zlato je drukčije. Ono nema izdavatelja koji može prestati podmirivati svoje obveze i, ako se fizički čuva pod vlastitom kontrolom, ne ovisi o solventnosti stranih banaka. Upravo zato Peking u njemu vidi dugoročnu zaštitu od političkih i financijskih rizika.
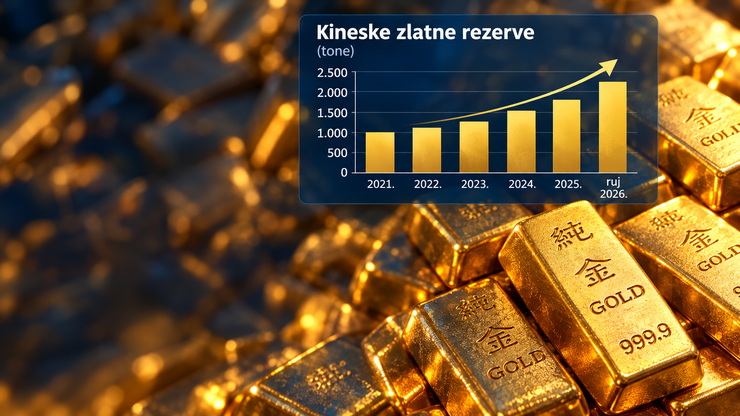
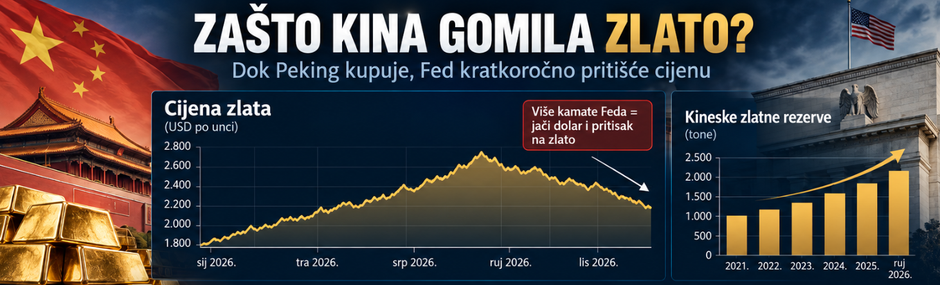
Kineska narodna banka (PBOC) povećavala je svoje zlatne rezerve tijekom 23 uzastopna mjeseca, zaključno s rujnom 2026. Prema podacima objavljenima početkom listopada, samo tijekom rujna rezerve su povećane za približno 23 tone, a ukupne službene zalihe dosegnule su oko 2410 tona. To je približno devet posto kineskih međunarodnih rezervi prema njihovoj vrijednosti, što ostavlja prostor za daljnje povećavanje udjela zlata.
Posebno je zanimljiva promjena koja se dogodila među kineskim građanima. Kina je početkom stoljeća imala strogo regulirano tržište zlata, na kojem su kupnja, prodaja i trgovanje bili pod snažnom državnom kontrolom. Situacija se počela mijenjati 2002. godine osnivanjem Šangajske burze zlata, čime je otvoren put liberalizaciji tržišta. Danas je Kina najveće svjetsko tržište investicijskih zlatnih poluga i zlatnika. Prema podacima Svjetskog vijeća za zlato (World Gold Council), kineski građani tijekom prve polovice 2026. kupili su čak 314 tona investicijskog zlata. Bila je to rekordna prva polovica godine, unatoč iznimno visokim cijenama plemenitog metala.
Zašto tolika pomama? Jedan od odgovora krije se u kineskoj krizi nekretnina. Stanovi su godinama bili glavni način na koji su kineske obitelji čuvale i povećavale bogatstvo. Međutim, problemi velikih građevinskih kompanija, pad cijena nekretnina i slabo povjerenje kupaca učinili su ulaganje u stanove znatno manje privlačnim. Istodobno, kamatne stope na štednju ostale su niske, pa zlato mnogima izgleda kao sigurnije mjesto za čuvanje novca. Zanimljivo je da je u Kini tijekom 2025. kupnja investicijskih poluga i zlatnika prvi put nadmašila potrošnju zlata za izradu nakita. To pokazuje koliko se promijenio odnos Kineza prema plemenitom metalu. Zlato više nije samo simbol bogatstva, vjenčanja ili obiteljske tradicije, nego sve više postaje sredstvo financijske zaštite.
Kako američki Fed ruši cijenu zlata?
Na prvi pogled sve djeluje nelogično. Ako Kina kupuje goleme količine zlata, ako ga kupuju i druge središnje banke te ako geopolitička neizvjesnost raste, zašto njegova cijena pada? Odgovor se krije u američkim kamatnim stopama. Zlato ima jednu važnu manu iz perspektive investitora: ne donosi kamatu. Zlatna poluga može dobiti ili izgubiti na vrijednosti, ali sama po sebi ne isplaćuje nikakav prinos. Američke državne obveznice, s druge strane, donose kamatu. Kada Fed povećava kamatne stope ili tržišta očekuju da će one dulje ostati visoke, obveznice postaju privlačnije. Investitori tada mogu prodavati zlato i novac preusmjeravati u imovinu koja donosi redoviti prihod.
Postoji i drugi učinak. Više američke kamatne stope često jačaju dolar. Budući da se zlato na međunarodnim tržištima uglavnom izražava u dolarima, snažnija američka valuta može dodatno smanjiti potražnju iz ostatka svijeta. Upravo to dogodilo se sredinom listopada. Novi podaci o američkoj inflaciji povećali su očekivanja da bi Fed mogao ponovno podignuti kamate. Dolar je ojačao, a zlato izgubilo dio vrijednosti. Fed, dakle, ne određuje izravno njegovu cijenu, ali svojim odlukama i očekivanjima koja stvara može izazvati snažne promjene na tržištu.
Kina pritom ne može jednostavno kupnjom osigurati neprekidan rast cijene. Globalno tržište zlata golemo je i na njemu sudjeluju banke, investicijski fondovi, rudarske kompanije, središnje banke i milijuni privatnih ulagača. Čak i vrlo velika fizička potražnja može biti nadjačana prodajom investicijskih fondova, promjenama očekivanih kamata i kretanjem američke valute. Podaci Svjetskog vijeća za zlato pokazuju da su središnje banke u drugom tromjesečju ove godine neto kupile približno 289 tona zlata. Iako je riječ o snažnoj potražnji, ukupna kupnja u prvoj polovici godine bila je slabija nego u usporedivim razdobljima nekoliko prethodnih godina. Pritom valja razlikovati kratkoročne i dugoročne ciljeve. Središnje banke ne kupuju zlato nužno zato što očekuju da će mu cijena porasti već sljedeći mjesec. One ga često nabavljaju kao zaštitu od dugoročnih gospodarskih, valutnih i geopolitičkih rizika. Takve se odluke donose za razdoblja od više godina, pa čak i desetljeća.
Velika igra između Pekinga i Washingtona
Za Kinu je zlato zato mnogo više od investicije. Ono je dio šireg nastojanja da se gospodarstvo učini otpornijim na vanjske pritiske, posebno na moguće američke sankcije i poremećaje međunarodnog financijskog sustava. Međutim, Peking ne može preko noći zamijeniti dolar zlatom. Kineske međunarodne rezerve i dalje se velikim dijelom oslanjaju na deviznu imovinu, a dolar ostaje ključna valuta globalne trgovine. S druge strane, ni američki Fed ne vodi monetarnu politiku radi obaranja cijene zlata ili suzbijanja kineskih ambicija. Njegove odluke primarno ovise o američkoj inflaciji i gospodarskim kretanjima. No posljedice tih odluka osjećaju se diljem svijeta, uključujući kinesko tržište plemenitih metala. U tome leži paradoks koji najbolje opisuje današnji odnos dviju najvećih svjetskih gospodarskih sila. Kina kupuje zlato kako bi dugoročno smanjila ovisnost o Americi, ali vrijednost tog istog zlata kratkoročno snažno ovisi o odlukama američke središnje banke. Peking tako vodi igru na duge staze, dok Washington i dalje ima iznimno snažan utjecaj na pravila prema kojima se svakodnevno kreću globalna financijska tržišta. A između njih nalaze se milijuni ulagača koji pokušavaju odgovoriti na jednostavno pitanje: je li zlato sigurno utočište ili još jedna investicija čija cijena može naglo pasti?