Joachim Klement, strateg londonske investicijske banke Panmure Liberum, upozorava da bi euforija oko umjetne inteligencije mogla završiti najvećim padom američkih dionica od financijske krize 2008. godine. Prema njegovoj prognozi, indeks S&P 500 mogao bi potonuti čak 36 posto, a ključni problem su golema ulaganja tehnoloških kompanija, sve skuplje zaduživanje i pitanje kada će se milijarde uložene u AI početi isplaćivati.
Svjetske burze posljednjih mjeseci obaraju rekorde, a velik dio optimizma ulagača temelji se na uvjerenju da će umjetna inteligencija iz temelja promijeniti gospodarstvo. Tehnološki divovi ulažu goleme iznose u podatkovne centre, računalne čipove i infrastrukturu potrebnu za razvoj sve naprednijih sustava. Cijene njihovih dionica snažno su rasle, povlačeći za sobom i najveće svjetske burzovne indekse. No jedan od istaknutih tržišnih stratega upozorava da bi upravo taj investicijski procvat mogao završiti ozbiljnim slomom.
Joachim Klement, voditelj tržišne strategije u londonskoj investicijskoj banci Panmure Liberum, smatra da bi balon povezan s umjetnom inteligencijom mogao puknuti već 2027., a najkasnije tijekom 2028. godine. U razgovoru za Bloomberg, iznio je prognozu prema kojoj bi američki burzovni indeks S&P 500 do kraja sljedeće godine mogao pasti na 5000 bodova. Takav scenarij značio bi gubitak od približno 36 posto u odnosu na tadašnju razinu indeksa i jedan od najtežih burzovnih padova od globalne financijske krize 2008. godine.
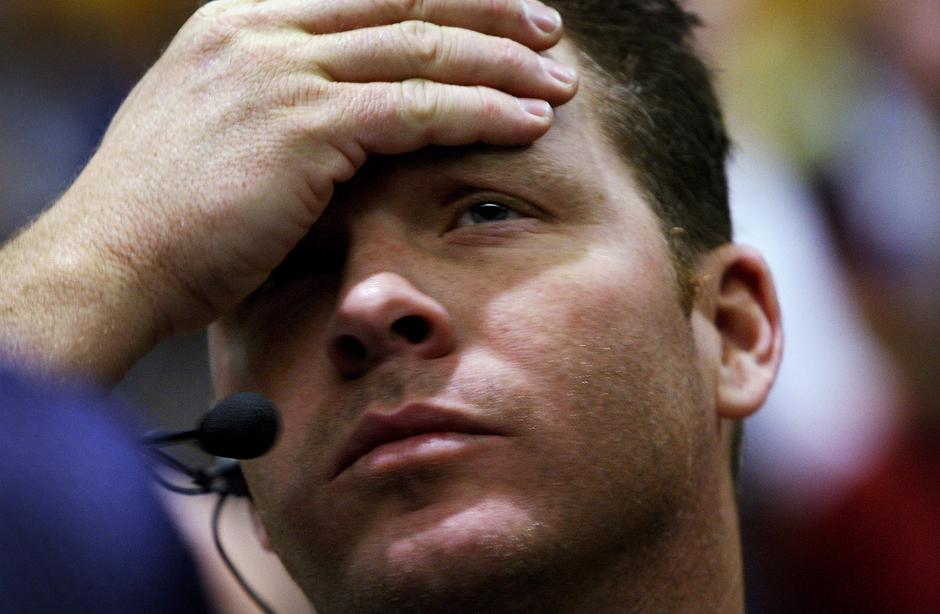 Broker na Chicaškoj robnoj burzi 22. siječnja 2008.
Klement svoju prognozu temelji na sve izraženijem neskladu između golemih ulaganja u umjetnu inteligenciju i novca koji kompanije stvarno ostvaruju svojim poslovanjem. Posebno upozorava na najveće tehnološke kompanije, poznate kao hyperscaleri, koje grade globalnu infrastrukturu za AI. Njihov slobodni novčani tok, odnosno novac koji ostaje nakon pokrivanja operativnih troškova i kapitalnih ulaganja, snažno je opterećen izgradnjom podatkovnih centara. Istodobno se povećavaju troškovi zaduživanja, pa financiranje novih projekata postaje sve zahtjevnije. Klement smatra da takva kombinacija ne može neograničeno održavati dosadašnji rast vrijednosti dionica.
Zašto bi balon mogao puknuti?
Problem nije u tome što umjetna inteligencija nema budućnost, nego u pitanju koliko su investitori spremni platiti za buduću zaradu koja se još nije ostvarila. Kompanije povezane s umjetnom inteligencijom danas se vrednuju na temelju očekivanja da će potražnja za računalnom snagom, specijaliziranim čipovima i AI uslugama nastaviti ubrzano rasti. Takva očekivanja potaknula su ulaganja bez presedana, ali istodobno povećavaju rizik ako stvarni prihodi ne budu rasli dovoljno brzo.
Velike tehnološke kompanije već su preuzele obveze ulaganja stotina milijardi dolara u podatkovne centre i infrastrukturu. Goldman Sachs očekuje da bi njihovi kapitalni izdaci do 2027. mogli dosegnuti približno 1,2 bilijuna dolara. Ako kompanije počnu smanjivati planove potrošnje ili ulagači zaključe da povrat na ulaganja neće biti dovoljno velik, posljedice bi se mogle proširiti čitavim tehnološkim sektorom. Posebno bi bile izložene tvrtke koje proizvode čipove, podatkovnu opremu i drugu infrastrukturu za umjetnu inteligenciju.
Klement upozorava da bi prekretnica mogla nastupiti kada kompanije i investitori shvate da trenutačni tempo ulaganja nije dugoročno održiv. Njegova je osnovna pretpostavka da će upravo financijska ograničenja, uz rast kamata, zaustaviti investicijski val koji je postao jedan od glavnih pokretača svjetskih burzi. To ne znači da bi umjetna inteligencija prestala napredovati, nego da bi cijene dionica mogle doživjeti snažnu korekciju nakon godina velikih očekivanja.
Ponovno se spominje 2008.
Posebno zabrinjava usporedba s 2008. godinom, kada je slom američkog tržišta nekretnina i financijskog sustava prerastao u globalnu gospodarsku krizu. U toj je godini indeks S&P 500 izgubio približno 38,5 posto vrijednosti. Klementova prognoza pada od 36 posto približava se razmjerima tog povijesnog burzovnog potresa. Ipak, to ne znači da bi pucanje AI balona automatski izazvalo krizu jednaku onoj iz 2008. godine. Tada su glavni problem bili gubici banaka, rizični krediti i duboka povezanost financijskih institucija, dok današnje prijetnje proizlaze ponajprije iz visokih procjena vrijednosti tehnoloških kompanija i golemih kapitalnih ulaganja.
Rizik povećava i činjenica da je rast američkih burzi sve više koncentriran u relativno malom broju najvećih kompanija. Dok su tehnološki divovi povezani s umjetnom inteligencijom bilježili snažan rast, velik dio ostalih američkih dionica zaostajao je. Financial Times izvijestio je da je indeks S&P 500 dosegnuo rekordne razine zahvaljujući AI kompanijama, premda je njegov jednako ponderirani ekvivalent ostao više od pet posto ispod prethodnog vrhunca. To pokazuje koliko je tržište ovisno o uspjehu nekoliko velikih igrača. Ako njihove dionice počnu snažno padati, teško će biti izbjeći posljedice za ostatak indeksa.
Rast kamata mogao bi biti okidač
Drugi važan problem predstavljaju kamatne stope. Američki prinosi na državne obveznice posljednjih su mjeseci snažno porasli, što povećava cijenu financiranja za poduzeća. Više kamate posebno su neugodne za kompanije čija tržišna vrijednost u velikoj mjeri ovisi o zaradi koju bi tek trebale ostvariti u budućnosti. Što je novac skuplji, to je teže opravdati visoke cijene takvih dionica.
Klement smatra da bi nastavak monetarnog stezanja, odnosno povećanja kamatnih stopa središnjih banaka, dodatno pogoršao položaj kompanija koje troše goleme iznose na izgradnju AI infrastrukture. Prema njegovoj procjeni, nadolazeća sezona objave poslovnih rezultata i prognoze za 2027. godinu mogli bi postati trenutak u kojem će investitori početi preispitivati dosadašnji optimizam. Ako očekivanja o prihodima i dobiti ne budu ispunjena, tržište bi moglo reagirati mnogo snažnije nego tijekom uobičajenih kratkotrajnih korekcija.
Unatoč upozorenjima, američko tržište dionica zasad pokazuje znatnu otpornost. Investitori nastavljaju ulagati u tehnološke kompanije, očekujući da će umjetna inteligencija povećati produktivnost i stvoriti nove izvore prihoda. Snažni poslovni rezultati pojedinih kompanija održavaju optimizam, a proizvođači čipova i infrastrukture i dalje imaju veliku korist od investicijskog vala. Upravo je zato teško predvidjeti trenutak eventualnog pucanja balona. Visoke procjene vrijednosti same po sebi ne znače da će tržište odmah početi padati.
Kako se ulagači mogu pripremiti?
Klement ne smatra da bi ulagači trebali ignorirati mogućnost sloma dok cijene dionica rastu. Umjesto toga, savjetuje da unaprijed pripreme plan zaštite kapitala i prate tržišne pokazatelje koji bi mogli upozoriti na promjenu dugoročnog trenda. Jedan od pokazatelja koje izdvaja jest 200-dnevni pomični prosjek indeksa S&P 500, odnosno prosječna vrijednost indeksa tijekom približno posljednjih 200 dana trgovanja. Taj se pokazatelj često koristi kako bi se procijenilo je li tržište u dugoročnom uzlaznom ili silaznom trendu. Prema Klementovoj strategiji, pad indeksa ispod te granice bio bi signal za snažnije preusmjeravanje ulaganja prema defenzivnim oblicima imovine. Takav signal, međutim, nije nepogrešiv i ne može jamčiti da će investitori izbjeći gubitke.
Među sektorima koje Klement smatra otpornijima u mogućem razdoblju velikih burzovnih gubitaka nalaze se proizvođači hrane, farmaceutske kompanije i duhanska industrija. Riječ je o djelatnostima za čijim proizvodima postoji relativno stabilna potražnja, čak i kada gospodarstvo usporava. U europskom energetskom sektoru prednost daje tradicionalnim komunalnim kompanijama u Njemačkoj i Ujedinjenom Kraljevstvu, umjesto tvrtkama čije se cijene dionica temelje na očekivanju velike potražnje za električnom energijom iz AI podatkovnih centara.
Klement također očekuje da bi se tijekom 2027. mogla otvoriti prilika na tržištu obveznica, osobito ako slabljenje gospodarstva potakne promjenu očekivanja o budućim kamatnim stopama. Ipak, i taj scenarij ovisi o kretanju inflacije, gospodarskom rastu i monetarnoj politici.
Hoće li se ponoviti dot-com balon?
Usporedbe s krajem devedesetih godina sve su češće. Tada su ulagači vjerovali da će internet iz temelja promijeniti svijet, što se naposljetku i dogodilo. Međutim, cijene brojnih internetskih kompanija narasle su toliko da ih stvarni poslovni rezultati nisu mogli opravdati. Kada je povjerenje nestalo, tehnološke dionice doživjele su dramatičan slom, a mnoge kompanije prestale su postojati.
Danas se slična dilema pojavljuje oko umjetne inteligencije. Tehnologija već mijenja poslovanje brojnih industrija, ali još nije jasno hoće li sva ulaganja u njezin razvoj ostvariti očekivani povrat. Čak i ako AI dugoročno donese veliku gospodarsku korist, to ne znači da su sve današnje cijene dionica opravdane.
Klementova prognoza ostaje samo jedan od mogućih scenarija. Dio analitičara i dalje očekuje rast tržišta, oslanjajući se na snažne zarade tehnoloških kompanija, razvoj novih AI proizvoda i nastavak potražnje za računalnom infrastrukturom. Njegovo upozorenje stoga ne treba tumačiti kao najavu sigurnog sloma, nego kao procjenu rizika koji bi se mogao ostvariti ako se financijski i poslovni uvjeti pogoršaju. Za investitore je ključno pitanje hoće li kompanije koje danas ulažu stotine milijardi dolara uspjeti ostvariti prihode dovoljne da opravdaju takvu potrošnju. Ako u tome uspiju, rast tržišta mogao bi se nastaviti. Ako ne uspiju, današnja euforija mogla bi se pretvoriti u ozbiljan potop.